IVA / BTW para autónomos y empresas
Declaraciones trimestrales de IVA (BTW) en Países Bajos
Si eres autónomo o tienes una empresa en Países Bajos, tienes que presentar la declaración de IVA (BTW) cada trimestre ante el Belastingdienst. Nos encargamos de calcularla, presentarla en plazo y avisarte de cuánto tienes que pagar o cuánto te toca recuperar.
¿Qué es la declaración de BTW?
El BTW (Belasting Toegevoegde Waarde) es el IVA holandés. Como autónomo o empresa, cobras BTW a tus clientes y lo declaras periódicamente al Belastingdienst, restando el IVA que tú mismo has pagado en tus gastos empresariales (voorbelasting). La diferencia es lo que ingresas o, si tus gastos superan tus ingresos en IVA, lo que te devuelven.
¿Con qué frecuencia se presenta?
La mayoría de autónomos y pequeñas empresas presentan el BTW trimestralmente. Algunas empresas más grandes lo hacen mensualmente, y algunos autónomos con volúmenes muy bajos pueden solicitar la presentación anual.
Qué necesitamos de ti cada trimestre
Para preparar tu declaración no hace falta que sepas de contabilidad: solo necesitamos tus facturas emitidas y recibidas del trimestre (o acceso a tu banco/software si ya llevas un registro). Nosotros clasificamos cada gasto, calculamos qué IVA es deducible y cuál no, y te enviamos el resultado antes de presentarlo para que sepas exactamente qué vas a pagar o a recibir.
Plazos de presentación
El BTW trimestral se presenta y paga antes de que termine el mes siguiente al cierre del trimestre. Por ejemplo, el trimestre de enero a marzo se declara y paga antes del 30 de abril. Nosotros te avisamos con antelación suficiente para que nunca llegues justo de plazo.
Consecuencias de no presentarlo en plazo
Presentar el BTW tarde, o no presentarlo, puede acarrear recargos, sanciones e intereses sobre el importe adeudado por parte del Belastingdienst. Por eso conviene llevar un control periódico y no dejarlo para el último momento.
¿Y si el resultado es a tu favor?
No siempre hay que pagar: si en un trimestre tus gastos (y el IVA que has soportado en ellos) superan el IVA que has cobrado a tus clientes, el resultado es negativo y es el Belastingdienst quien te devuelve la diferencia a ti, normalmente en unas semanas tras presentar la declaración. Esto es habitual, por ejemplo, al arrancar la actividad o tras una inversión importante (equipo, material, un vehículo).
Régimen de pequeños empresarios (KOR)
Si tu facturación anual no supera los 20.000 €, puedes acogerte a la Kleineondernemersregeling (KOR). Con este régimen no cobras BTW a tus clientes ni lo declaras, pero a cambio tampoco puedes deducirte el IVA de tus gastos. Es una opción a valorar si tienes pocos gastos con IVA o si tus clientes son principalmente particulares (para quienes el precio final importa más que poder deducirse el IVA).
Corregir un trimestre ya presentado (suppletie)
Si detectas un error después de presentar tu declaración —una factura olvidada, un gasto mal clasificado—, se puede corregir mediante una declaración complementaria (suppletie). Para diferencias pequeñas basta con incluir la corrección en la siguiente declaración trimestral; para diferencias mayores es obligatorio presentar la suppletie de forma independiente.
Particularidades para empresas (BV)
Si tu negocio está constituido como BV (sociedad limitada) y no como autónomo individual (eenmanszaak), hay obligaciones adicionales a la declaración trimestral de BTW:
- Vennootschapsbelasting (VPB): el impuesto de sociedades holandés, que se declara anualmente sobre el beneficio de la empresa, además del BTW trimestral.
- Declaración ICP (Opgaaf Intracommunautaire Prestaties): si tu empresa vende bienes o servicios a otras empresas dentro de la UE, además del BTW hay que presentar esta declaración adicional detallando esas operaciones intracomunitarias.
- Tipos de BTW: el tipo general es del 21%, con un tipo reducido del 9% para determinados bienes y servicios, y 0% para exportaciones y determinadas operaciones intracomunitarias.
- Contabilidad formal: una BV tiene obligaciones contables y de depósito de cuentas anuales ante la KvK más estrictas que un autónomo individual.
Cómo lo gestionamos en Firlitum
Revisamos tus ingresos y gastos del trimestre, calculamos el IVA a declarar (o a recuperar), presentamos la declaración dentro de plazo ante el Belastingdienst y te avisamos con antelación de cualquier pago pendiente, para que nunca te encuentres con sorpresas.
Un resultado real
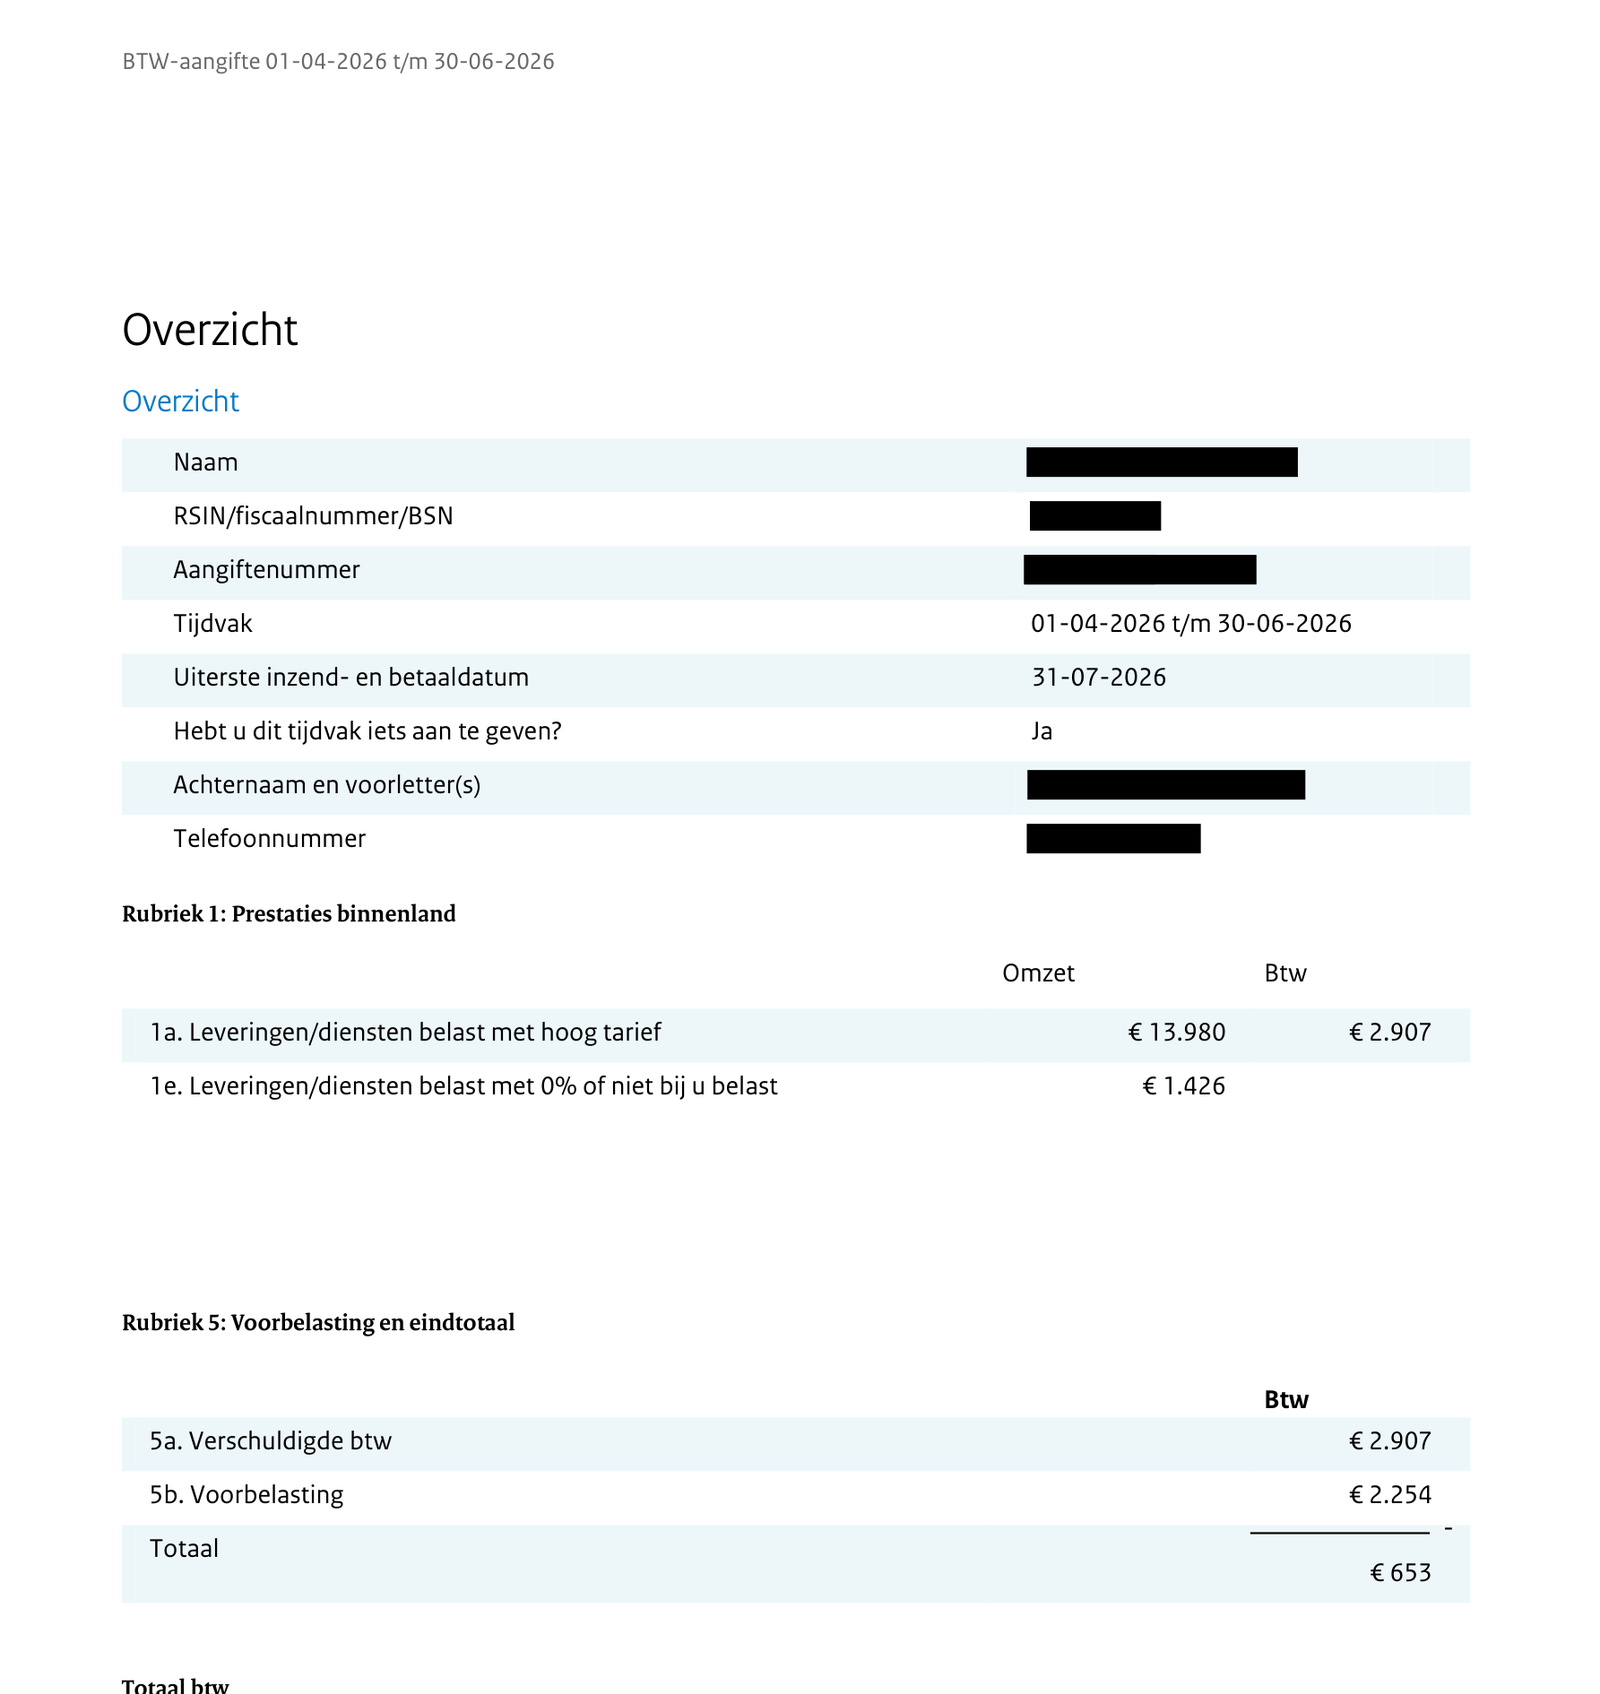
Así de claro dejamos el resultado a nuestros clientes: en este ejemplo real (con los datos personales tapados), una declaración trimestral con 13.980 € de facturación resultó en solo 653 € a pagar, tras descontar el IVA ya soportado en gastos.
Preguntas frecuentes
Todo sobre las declaraciones trimestrales
La mayoría de autónomos y pequeñas empresas lo presentan cada trimestre.
Puede haber recargos, sanciones e intereses sobre el importe adeudado.
Sí, se resta del IVA que cobras a tus clientes, pagando solo la diferencia.
Otros trámites que gestionamos: